Domain deltamethrin.de kaufen?
Wir ziehen mit dem Projekt
deltamethrin.de um.
Sind Sie am Kauf der Domain
deltamethrin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deltamethrin.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Verordnung über die Zulassung von Biozid-Produkten und sonstige chemikalienrechtliche Verfahren zu Biozid-Produkten und Biozid-Wirkstoffen,Verordnung Über Die Zulassung Von Biozid-produkten Und Sonstige Chemikalienrechtliche Verfahren Zu Biozid-produkten Und Biozid-wirkstoffen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3109-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schroll, Stefan: Arbeits-, Umwelt- und GesundheitsschutzArbeits-, Umwelt- und Gesundheitsschutz , Mehr als 100 klausurtypische Aufgaben und Lösungen , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3., aktualisierte, Erscheinungsjahr: 20210716, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Schroll, Stefan, Edition: NED, Auflage: 21003, Auflage/Ausgabe: 3., aktualisierte, Seitenzahl/Blattzahl: 188, Keyword: Industriemeister; Klausuraufgaben; Klausurentraining; Kiehl; Weiterbildung; Arbeitssicherheit; Arbeitsschutz; AUG; Gefahrstoffe; Lagerhaltung; Logistik; Prüfung; Umweltschutz, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Unterricht und Didaktik: Lehrbücher, Region: Deutschland, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung: Zwischenstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 188 Blätter, Länge: 224, Breite: 157, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000049352001 B0000049352002, Vorgänger EAN: 9783470100227 9783470100210, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
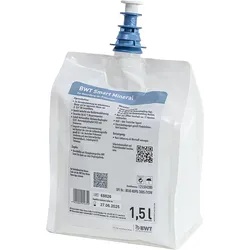
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
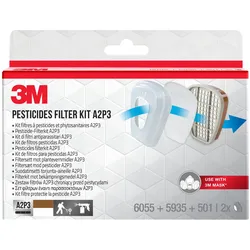
3M, Atemschutzmaske, Pestizid (A2P3)Die 3M Atemschutzmaske ist speziell für den Einsatz in Umgebungen konzipiert, in denen der Schutz vor schädlichen Dämpfen und Partikeln erforderlich ist. Sie bietet eine effektive Barriere gegen öl- und wasserbasierte Dämpfe sowie organische Gase, einschliesslich Pestiziden. Dank des Doppel-Einatemventils wird der Atemwiderstand verringert, was die Atmungsaktivität im Vergleich zu herkömmlichen Einzelfiltern verbessert. Die leichte Bauweise und die ausgewogene Gewichtsverteilung sorgen für hohen Tragekomfort, auch bei längeren Einsätzen. Die trapezförmige Form der Maske gewährleistet ein optimales Sichtfeld, während die Kompatibilität mit 3M Augen- und Gehörschutzprodukten zusätzlichen Schutz bietet. Diese Atemschutzmaske erfüllt die europäischen Normen und ist für den professionellen Einsatz geeignet. - Doppel-Einatemventil für verbesserte Atmungsaktivität - Leicht und mit niedrigem Atemwiderstand - Trapezförmige Form für optimales Sichtfeld - Schutz vor organischen Gasen und Feinstaub.204,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Zulassung von Biozid-Produkten und sonstige chemikalienrechtliche Verfahren zu Biozid-Produkten und Biozid-Wirkstoffen,Verordnung Über Die Zulassung Von Biozid-produkten Und Sonstige Chemikalienrechtliche Verfahren Zu Biozid-produkten Und Biozid-wirkstoffen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3109-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schroll, Stefan: Arbeits-, Umwelt- und GesundheitsschutzArbeits-, Umwelt- und Gesundheitsschutz , Mehr als 100 klausurtypische Aufgaben und Lösungen , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3., aktualisierte, Erscheinungsjahr: 20210716, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Schroll, Stefan, Edition: NED, Auflage: 21003, Auflage/Ausgabe: 3., aktualisierte, Seitenzahl/Blattzahl: 188, Keyword: Industriemeister; Klausuraufgaben; Klausurentraining; Kiehl; Weiterbildung; Arbeitssicherheit; Arbeitsschutz; AUG; Gefahrstoffe; Lagerhaltung; Logistik; Prüfung; Umweltschutz, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Unterricht und Didaktik: Lehrbücher, Region: Deutschland, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung: Zwischenstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 188 Blätter, Länge: 224, Breite: 157, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000049352001 B0000049352002, Vorgänger EAN: 9783470100227 9783470100210, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
RECOSNACK Schädlingsbekämpfung 20gRECOVET Recosnack Hundeleckerli mit Insekten 20g gesunde Leckerlis nahrhafte Proteinquelle frei von Zucker und Farbstoffen Analytische Zusammensetzung: Protein: 32%, Fettgehalt: 8%, Rohasche: 13%, Rohfaser: 2%, Feuchtigkeitsgehalt: 17%.2,70 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Arbeitssicherheit und GesundheitsschutzUnterweisungspflicht Als Arbeitgeber Im Gesundheitswesen Einfach Und Zeitsparend Erfüllen Alle Arbeitgeber Sind Verpflichtet, Ihre Mitarbeitenden Zu Unterweisen Und Die Teilnahme Der Mitarbeitenden Bei Bedarf Nachzuweisen. Der Aufwand, Der Mit...153,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.